Ню Йорк–Ню Джърси: Атлантическата врата на Америка
25.05.2026
Китай след чудото: когато дългът започне да расте по-бързо от бъдещето
29.05.2026Тримата съдии на световния дълг: кой даде право на S&P, Moody’s и Fitch да оценяват държави?

Към този материал е налична и аудио версия ~ 17 минути. Записът представлява звуков прочит на текста, а съдържанието по-долу е пълната структурирана статийна версия за задълбочено и спокойно четене.
Тримата съдии на световния дълг: Кой даде право на S&P, Moody’s и Fitch да оценяват държави?
Днес ще говорим за три имена, които не стоят на избори, не командват армии и не печатат пари. И въпреки това могат да повлияят върху цената, на която цели държави вземат заеми: Standard & Poor’s, Moody’s и Fitch — тримата съдии на световния дълг.
В модерния свят една държава не се измерва само с територия, армия, население и знаме. Тя се измерва и с доверие. А когато доверието мине през финансовите пазари, то вече не звучи като политическа реч. Звучи като код: AAA, AA, A, BBB, BB.
На пръв поглед това са просто букви. Но зад тях стои нещо много по-сериозно: цената, на която една държава може да вземе пари назаем. Ако рейтингът е висок, заемът е по-евтин. Ако рейтингът падне, инвеститорите започват да искат по-висока лихва. И тогава една буква може да струва милиарди.
Въпросът е прост, но неудобен: откъде-накъде три частни рейтингови агенции оценяват цели държави?
От железниците до държавния дълг
Историята започва не с държави, а с железници. През деветнадесети век Съединените щати строят железопътна мрежа с огромна скорост. Това е епоха на релси, мостове, канали, облигации и инвеститори, които търсят информация. Един инвеститор може да е в Ню Йорк, а железницата, която финансира, да е на стотици километри. Нужен му е някой, който да подреди хаоса.
Тук се появява Хенри Варнъм Пур. През 1860 г. той публикува труд за железниците и каналите в Съединените щати, който събира информация за финансовото и оперативното състояние на американските железопътни компании. От тази линия по-късно се развива Standard & Poor’s.
Moody’s тръгва по подобен път. Джон Муди започва с финансови наръчници, а през 1909 г. публикува анализи и рейтинги на железопътни облигации. Това е важен момент: рейтингът започва да се превръща в стандартизиран език за кредитен риск.
Fitch също е рожба на Ню Йорк и света на облигациите. Fitch Publishing Company е създадена през 1913 г., а през 1924 г. Fitch въвежда стандартизирана буквена система за кредитоспособност — системата, която днес всички разпознаваме като AAA, AA, A и надолу.
Така трите агенции не започват като съдии на държавите. Те започват като доставчици на информация за инвеститори. Но когато светът на дълга расте, този, който подрежда информацията, започва да придобива власт.
Американски ли са?
Краткият отговор е: да, исторически ядрото е американско. Standard & Poor’s е свързана с Ню Йорк и американските капиталови пазари. Moody’s също е американска история — родена около пазара на облигации в Съединените щати. Fitch има американски произход, но днес има силна връзка и с Лондон.
Това е важно. Глобалният език на държавния кредит е израснал най-вече от американската финансова инфраструктура. Светът взема заеми на глобален пазар, но азбуката на доверието е написана до голяма степен в Ню Йорк.
Кой им даде това право?
Никой не им го е дал така, както парламент дава законова власт на институция. Те не са получили мандат от ООН. Нямат армия. Нямат конституция. Нямат посолства.
Те са си извоювали ролята чрез три неща: информация, доверие и регулация. Първо, събирали са информация, когато пазарът е имал нужда от нея. Второ, инвеститорите са започнали да използват техните оценки. А когато големи инвеститори, банки, пенсионни фондове и застрахователи започнат да приемат дадена оценка сериозно, тя престава да бъде просто мнение. Тя става пазарен сигнал.
Трето, държавните регулатори постепенно са вкарали рейтингите в правилата на финансовата система. В Съединените щати това минава през статута NRSRO — nationally recognized statistical rating organization. Това са признати рейтингови агенции, чиито оценки могат да се използват в регулаторен контекст.
В Европейския съюз агенциите също не работят в пълен вакуум. За да бъдат признати като кредитни рейтингови агенции в ЕС, те трябва да бъдат регистрирани или сертифицирани по европейските правила и попадат под надзора на ESMA — Европейския орган за ценни книжа и пазари.
Така че отговорът е парадоксален: никой не им е дал право да управляват държави, но пазарите и регулаторите са направили така, че техните оценки да имат реална сила.
Какво всъщност оценяват?
Те не оценяват дали една държава е добра или лоша. Не оценяват културата ѝ, историята ѝ, морала ѝ или националната ѝ гордост. Оценяват нещо много по-студено: способността и готовността на държавата да плаща дълговете си навреме.
При суверенните рейтинги се гледат няколко големи блока: икономическа сила, фискална позиция, външна позиция, институции, политическа стабилност, парична рамка, валутен риск и уязвимост към шокове.
Преведено на човешки език, въпросите звучат така: може ли държавата да расте икономически, може ли да събира данъци, колко е задлъжняла, има ли стабилни институции, има ли надеждна централна банка, има ли валутни резерви, зависи ли прекалено много от чуждо финансиране и може ли един шок — война, банкова криза, енергийна криза или рязка инфлация — да я извади от равновесие?
Това вече не е просто счетоводство. Това е рентгенова снимка на държавата.
Азбуката на доверието
Рейтинговите агенции използват различни буквени скали. При S&P и Fitch най-високият рейтинг е AAA. Следват AA, A и BBB. BBB минус е последното стъпало на така наречения инвестиционен клас. Под него започва спекулативният клас.
При Moody’s най-високият рейтинг е Aaa. Следват Aa, A и Baa. Baa3 е последното стъпало на инвестиционния клас при Moody’s. Под него вече започва зона, която пазарите гледат много по-внимателно.
Казано просто: AAA е елитният клуб. BBB е още приемливо доверие. BB вече е червена лампа. А при C и D вече говорим за тежък риск или дефолт.
Това не е морална оценка. Това е оценка на кредитния риск. Но понеже държавите живеят и чрез дълг, тази оценка става политическа, икономическа и геополитическа едновременно.
Защо рейтингът влияе толкова силно?
Защото рейтингът се превежда в лихва. Когато инвеститор купува държавна облигация, той на практика дава заем на държавата. Ако я смята за сигурна, приема по-ниска доходност. Ако я смята за рискова, иска по-висока доходност.
Рейтинговата агенция не определя директно лихвата, но влияе върху възприятието за риск. А във финансите възприятието за риск е почти толкова важно, колкото самият риск.
Една държава с висок рейтинг може да финансира пътища, болници, военни разходи, пенсии или енергийна инфраструктура по-евтино. Една държава с нисък рейтинг плаща повече, за да направи същото. Затова рейтингът е нещо като кредитен паспорт. С него държавата минава през гишето на световните пазари. А от печата в паспорта зависи дали ще я пуснат евтино, скъпо или почти никак.
България: от мораториума до финансовата изолация
Тук идва българският пример. И той е много силен. През март 1990 г. България обявява мораториум върху плащанията по външния дълг. На човешки език това означава: държавата спира да обслужва част от външните си задължения.
Не защото така ѝ е кеф, а защото системата вече не издържа. Резервите са ниски, задълженията са тежки, социалистическият модел се разпада. И страната влиза в нова епоха не с чиста страница, а с червено мастило върху баланса.
След мораториума България губи достъп до ново външно финансиране, включително почти всички търговски кредити. Това е най-важното изречение за нашия разказ. Когато една държава спре да плаща, проблемът не е само в самото плащане. Проблемът е, че доверието се чупи. А когато доверието се счупи, кредитът изчезва.
България не просто спира плащания. България губи достъп — до пари, до търговско финансиране, до нормално участие в международните капиталови пазари.
През 1994 г. идва споразумението с Лондонския клуб и преструктурирането на част от външния дълг чрез така наречените Brady bonds. Това е опит страната да се върне към нормален финансов живот. Но доверието не се връща за един ден.
Moody’s дава на България рейтинг B3 през юли 1997 г., след това B2 през декември 1997 г. и B2 с положителна перспектива през февруари 1998 г. Това са спекулативни рейтинги — далеч от инвестиционния клас, далеч от спокойствието, далеч от евтиното финансиране.
Ако трябва да го кажем образно: през 90-те години България е държава, която чука на вратата на световните пазари, но от другата страна някой гледа през шпионката и казва: „Да, помним ви.“
Това е тежестта на кредитната памет. Пазарите може да не помнят министри. Но помнят дефолти.
Еврозоната: обратната страна на същата история
Сега да обърнем картината. Десетилетия по-късно България вече е в съвсем друга позиция. Страната е член на Европейския съюз, левът е вързан към еврото чрез валутен борд, а държавният дълг остава нисък спрямо много други европейски икономики.
И през 2025 г. идва ключовият момент: България получава одобрение да приеме еврото от 1 януари 2026 г. Тук рейтингите реагират в обратната посока.
През юли 2025 г. Fitch повишава дългосрочния рейтинг на България в чуждестранна валута от BBB на BBB+ след одобрението за приемане на еврото. Агенцията посочва, че членството в еврозоната ще засили паричната стабилност, ще намали транзакционните разходи, ще премахне валутния риск за фирми и домакинства и ще отвори допълнителни възможности за външно финансиране.
S&P също повишава рейтинга на България до BBB+ през юли 2025 г. след потвърждението за присъединяване към еврозоната. А през май 2026 г. S&P променя перспективата на България от стабилна на положителна и потвърждава рейтинга BBB плюс.
Това е огромният контраст. През 1990 г. България спира да плаща и губи достъп до финансиране. През 2025–2026 г. България влиза в еврозоната и получава по-висока оценка на доверието.
Едната картина е финансова изолация. Другата е институционално присъединяване към ядрото на европейската парична система. Едната е: „Не можем да платим.“ Другата е: „Влизаме в клуб, където валутният риск почти изчезва.“
Това е разстоянието между дълговата криза и кредитната легитимация. Между мораториума и еврозоната има не просто години. Има институции, валутен борд, фискална дисциплина, болезнени реформи, политически кризи, европейска интеграция и най-важното — бавно възстановяване на доверие.
Защото доверието се губи бързо. Но се печели бавно.
Къде е България сред другите?
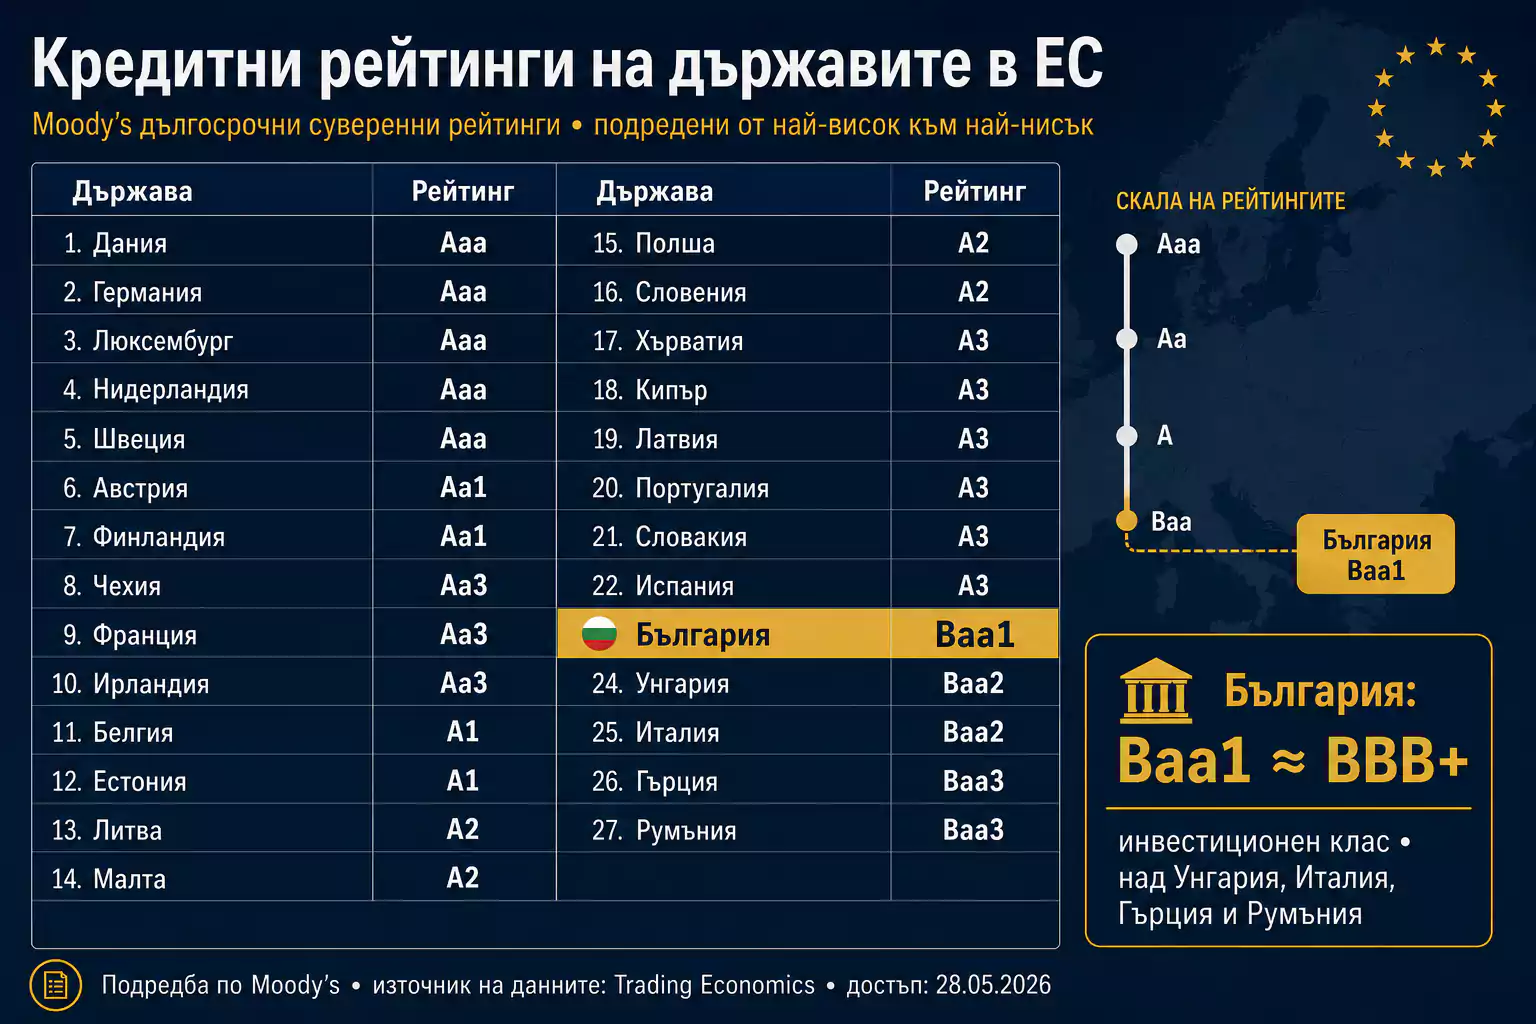
Тук идва още един важен детайл. България не е в най-високата рейтингова лига. Не е Германия, Дания, Нидерландия, Швеция или Люксембург. Но не е и на дъното.
По Moody’s България е с рейтинг Baa1. Това е инвестиционен клас. И в тази подредба България стои над Унгария, Италия, Гърция и Румъния.
Това не означава, че България е по-богата икономика от Италия. Не означава, че е по-голям пазар. Не означава, че има по-силна индустрия. Но означава нещо конкретно: като кредитен риск, при тази методология, България изглежда по-стабилна от някои по-големи или по-шумни европейски икономики.
Кредитният рейтинг не е класация по богатство. Той е оценка на доверието, че държавата ще може и ще иска да плаща дълговете си — навреме, в пълен размер и при всякакво време.
И точно тук България има един коз: ниският държавен дълг. Не всичко е розово. Икономиката има слабости. Институциите имат проблеми. Политическата среда често прилича на шумен парламент в асансьор.
Но от гледна точка на дълга България не е разпуснатият ученик в класа. По-скоро е онзи тихият, който не блести във всичко, но си носи домашното и не е затънал в кредити до ушите. А пазарите понякога харесват точно това.
Голямата власт на мнението
Най-интересното е, че рейтингите формално са мнения. Те не са присъди. Не са заповеди. Не са закони. Но в реалния свят някои мнения тежат повече от закони.
Когато S&P, Moody’s или Fitch променят перспективата на една държава от стабилна на негативна, това е сигнал към инвеститорите: внимавайте, тук нещо се влошава. Когато рейтингът бъде понижен, ефектът може да бъде още по-силен. Не винаги има паника. Не винаги има драма. Но пазарът чува. И понякога реагира веднага.
Рейтингът е езикът, на който пазарът превежда доверието в лихва.
Къде е проблемът?
Проблемът е, че тези агенции са частни компании, но оценяват публични субекти. Те не управляват бюджета на една държава, но могат да направят финансирането му по-скъпо. Не избират правителства, но могат да повлияят върху политическия натиск върху тях. Не пишат закони, но техните оценки присъстват в регулаторната архитектура на финансовия свят.
Тук има няколко големи критики. Първата е концентрацията на власт. Три агенции доминират глобалния пазар на кредитни рейтинги. Това е почти олигопол на доверието.
Втората е конфликтът на интереси. В много случаи този, който иска рейтинг, плаща за него. Това е моделът issuer pays. Той не означава автоматично измама, но създава очевидно напрежение: когато клиентът плаща, колко независима е оценката?
Третата критика идва от финансовата криза 2007–2008 г. Тогава рейтинговите агенции бяха силно атакувани, защото сложни финансови продукти, свързани с ипотечния пазар, получаваха високи рейтинги, а после се оказаха много по-рискови. Именно тази криза превърна въпроса за рейтинговите агенции от техническа тема в политически проблем.
Четвъртата критика е свързана със суверенните рейтинги. Когато агенция оценява държава, тя неизбежно оценява и институции, управление, политическа стабилност, централна банка и способността на политическата система да взема трудни решения. А това вече е опасна територия, защото тук кредитният анализ се доближава до геополитическа диагноза.
Защо държавите ги търпят?
Защото държавите имат нужда от пазари. А пазарите имат нужда от общ език. Агенциите не са идеални. Но ако няма тях, инвеститорите пак ще търсят начин да сравняват рисковете между Германия, Индия, Бразилия, Турция, България, Япония или Съединените щати.
Въпросът не е дали светът може без оценка на риска. Не може. Въпросът е кой прави тази оценка, по каква методология, с каква прозрачност и с каква отговорност.
Това е големият спор. Рейтинговите агенции са едновременно полезни и опасни. Полезни, защото подреждат информацията. Опасни, защото когато информацията стане стандарт, стандартът става власт.
Дори Америка вече не е недосегаема
Дълго време най-силните държави изглеждаха почти недосегаеми. Но последните години показаха, че дори Съединените щати не са извън тази логика.
S&P понижи рейтинга на САЩ още през 2011 г. Fitch направи подобна стъпка през 2023 г. А Moody’s понижи американския суверенен рейтинг през май 2025 г., като посочи нарастващия дълг и устойчивите фискални дефицити като ключови притеснения.
Това е символично. Ако дори държавата, която издава основната резервна валута на света, може да бъде понижена, значи рейтинговата логика стои над националната гордост. Доларът е долар. Но дългът си остава дълг.
Финал
Standard & Poor’s, Moody’s и Fitch не са световно правителство. Те не могат да свалят кабинет. Не могат да приемат бюджет. Не могат да наложат данък. Не могат да изпратят армия.
Но могат да направят нещо друго. Могат да променят начина, по който светът гледа на риска на една държава. А във финансовата система това е огромна сила.
Защото модерната държава живее не само от данъци, производство и политика. Тя живее и от доверие. А когато доверието се превърне в букви, тези букви започват да тежат като бетон.
AAA е евтин въздух. BBB е напрегнато дишане. А под инвестиционния клас вече започва кислородната маска.
България познава и двете страни на тази история. През 1990 г. — мораториум, изгубен достъп, тежка кредитна памет. През 2026 г. — еврозона, по-висока оценка, по-силен институционален гръб.
Това не означава, че всички проблеми са решени. Не означава, че рейтингът е съдба. Но означава нещо важно: в света на дълга доверието е инфраструктура. То е невидимият мост между държавата и парите.
А рейтинговите агенции стоят точно на този мост. Не защото някой им е дал корона, а защото пазарите са им дали микрофон. И когато те говорят, цената на парите слуша.