Когато чипът стане оръжие: NVIDIA, Huawei и новата AI желязна завеса
03.06.2026
F-16 без зъби: самолетът, който вижда далеч, но чака оръжието си
07.06.2026Резервните валути на света: тихата архитектура на властта

Към този материал е налична и аудио версия ~ 12 минути. Записът представлява звуков прочит на текста, а съдържанието по-долу е пълната структурирана статийна версия за задълбочено и спокойно четене.
Резервните валути на света: тихата архитектура на властта
В света има валути, с които се пазарува. Има валути, с които се спестява. И има валути, в които държавите търсят убежище, когато бурята започне.
Това са резервните валути.
Те не са просто пари. Те са вот на доверие. Когато една централна банка държи долари, евро, йени, швейцарски франкове или юани, тя не държи само чужда валута. Тя държи достъп до ликвидност, стабилност, пазар, институции и политическа предвидимост.
Резервната валута е нещо като авариен изход на държавата. Когато националната валута е под натиск, когато външният дълг трябва да бъде платен, когато трябва да се купят енергия, суровини или стратегически стоки, държавата има нужда от валута, на която светът вярва.
Затова въпросът кои са резервните валути на света всъщност не е само финансов въпрос. Това е въпрос за власт.
Не всяка силна валута е световна резервна сила
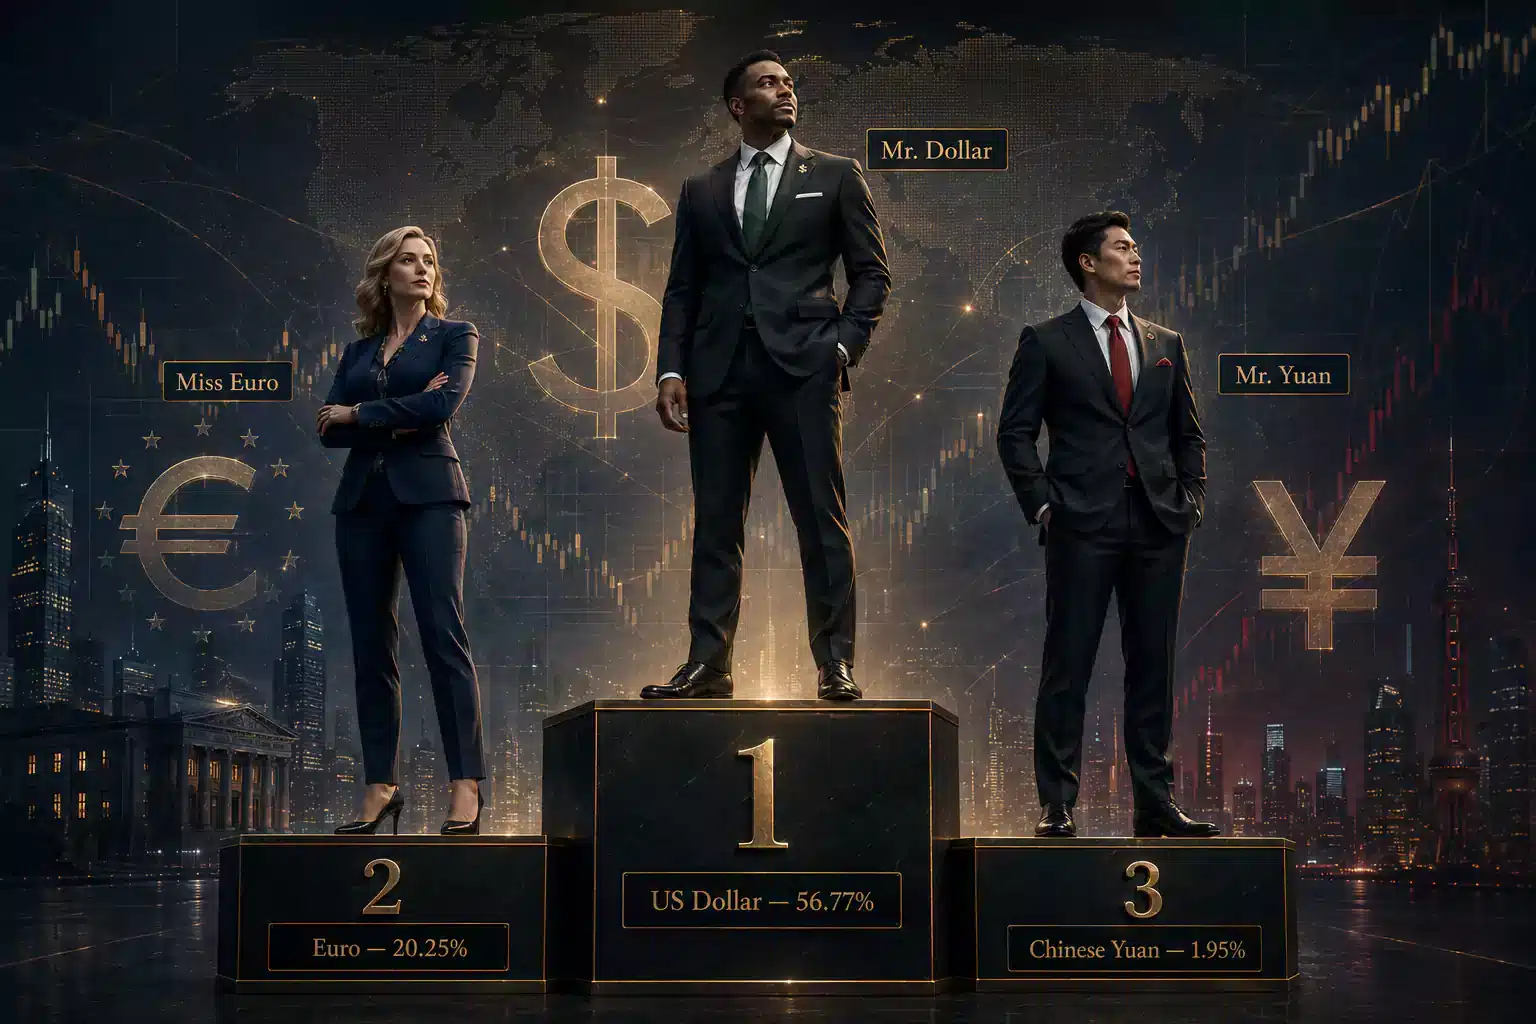
Към края на 2025 година картината е доста ясна. Щатският долар остава водещата резервна валута в света. Еврото е стабилно на второ място. Китайският юан присъства в системата, но все още с много по-малък дял. Останалите валути — японската йена, британската лира, австралийският долар, канадският долар и швейцарският франк — имат своята роля, но не са центърът на световната парична архитектура.
Тук е важно да направим една разлика. Не всяка силна валута е световна резервна сила.
Швейцарският франк например е символ на стабилност. Той е като сейф в планината — хладен, дисциплиниран, надежден. Но Швейцария е малка икономика. Франкът може да бъде убежище, но не може да бъде гръбнак на световната финансова система.
Британската лира носи история, престиж и тежестта на Лондон като финансов център. Но империята, която някога превърна лирата в световна валута, вече не съществува в същия вид. Лирата остава важна, но вече не е центърът на паричния свят.
Японската йена също е значима. Тя е ликвидна, използвана и уважавана. Но Япония от десетилетия живее с нисък растеж, огромен държавен дълг и демографски натиск. Това я прави важен участник, но не и бъдещ претендент за първото място.
Канадският и австралийският долар са валути на стабилни, богати и ресурсно силни икономики. Те са полезни за диверсификация, но не са валути, около които светът изгражда основната си финансова архитектура.
С други думи, има много уважавани валути. Но реалният голям разказ днес се върти около три имена: доларът, еврото и юанът.
Доларът: империята на ликвидността
Щатският долар остава първата резервна валута на света не защото Америка няма проблеми. Напротив. Съединените щати имат огромен държавен дълг, политическа поляризация, бюджетни конфликти, вътрешни разделения и периодични сътресения около собствената си финансова политика.
И въпреки това, когато светът се уплаши, много често първата реакция е една и съща: да се търсят долари.
Това е големият парадокс. Доларът може да бъде критикуван политически, но остава незаменим практически.
Причината е в една дума: ликвидност.
В глобалната финансова система ликвидността е кислород. Когато трябва бързо да купиш, продадеш, финансираш, обезпечиш, спасиш или хеджираш позиция, доларът е най-близката врата. Американските държавни облигации са най-дълбокият и най-използван пазар за сигурни активи. Финансовите институции, суровинните пазари, международната търговия и глобалният кредитен механизъм са изградени десетилетия наред около долара.
Това е силата му. Доларът не е просто валута. Той е инфраструктура.
Данните на Банката за международни разплащания показват, че през април 2025 година дневният оборот на извънборсовия валутен пазар достига 9,6 трилиона долара. А щатският долар участва в почти 90 процента от всички валутни сделки. Това не е просто водеща позиция. Това е мрежов ефект.
Колкото повече всички използват долара, толкова по-удобно става и за следващите да го използват. И така системата сама подсилва центъра си.
Затова разговорът за “края на долара” често звучи по-драматично, отколкото е реалността. Да, има дедоларизация. Да, някои държави търсят алтернативи. Да, геополитическото напрежение кара много правителства да се питат дали е разумно да зависят толкова силно от американската финансова система.
Но да търсиш алтернатива и да намериш равностоен заместител са две различни неща.
Доларът не е вечен. Но засега е далеч от детрониране.
Еврото: силният втори играч
Еврото е втората голяма резервна валута на света. То има зад себе си богата икономическа зона, силна централна банка, стабилни институции, огромен вътрешен пазар и сериозна търговска тежест.
Но тук има един фундаментален проблем.
Еврото е валута на съюз, който още не е напълно завършена финансова държава.
Това е едновременно неговата сила и неговата слабост.
От една страна, еврозоната е богата, предвидима и институционално стабилна. От друга страна, Европа няма единен държавен дългов пазар, сравним с американските държавни облигации. Няма единна фискална власт. Няма един център, който да стои зад еврото по начина, по който американската държава стои зад долара.
Има Германия, Франция, Италия, Испания, Нидерландия и останалите държави от еврозоната. Но няма напълно единен финансов гръбнак със същата простота, мащаб и дълбочина като американския.
Затова еврото е силно, но не достатъчно силно, за да измести долара.
Може да се каже така: еврото е валута на богат съюз, но още не е валута на завършена империя.
И тук идва големият потенциал. Ако Европа успее да задълбочи капиталовите си пазари, да създаде повече общи финансови инструменти и да действа по-единно в геоикономически план, еврото може постепенно да увеличи своята тежест.
Европейската централна банка също насочва вниманието точно натам. Еврозоната има потенциал, но той няма да се реализира автоматично. Трябва политическа воля, по-дълбоки пазари и по-ясна стратегия.
В противен случай еврото ще остане това, което е днес: стабилен, уважаван и важен втори играч, но не реален заместител на долара.
Юанът: претендентът с вързани ръце
Китайският юан е най-интересният претендент, защото зад него стои втората по големина икономика в света, огромна индустриална база, силен износ, големи инфраструктурни проекти и нарастващо влияние в Азия, Африка, Латинска Америка и Близкия изток.
На теория юанът би трябвало да расте като международна валута.
На практика обаче делът му в световните валутни резерви остава малък — под 2 процента към края на 2025 година.
Това е много важен контраст.
Светът купува китайски стоки, но още не иска масово да държи китайски пари.
Причината не е в размера на Китай. Размер има. Производствена мощ има. Търговски връзки има. Проблемът е друг: доверие, свобода на капитала и предвидимост на правилата.
Китайската финансова система е много по-контролирана от американската и европейската. Юанът не е напълно свободно конвертируем по същия начин като долара или еврото. Капиталовите потоци се наблюдават и ограничават. Държавата има много по-силна роля в пазарите. А за една резервна валута това е проблем.
За да държиш валута като резерв, трябва да си сигурен не само че можеш да я купиш, но и че можеш да излезеш от нея, когато ти потрябва. Трябва да вярваш, че правилата няма да се променят внезапно. Трябва да имаш дълбоки пазари, прозрачност, правна сигурност и достъп.
Китай иска по-голяма международна роля за юана. Но Китай също така иска контрол.
А тези две желания трудно живеят заедно.
Юанът вероятно ще расте като търговска и регионална валута. Все повече сделки около Китай, особено в Азия и в търговията със суровини, могат да се разплащат в юани. Хонконг вече е голям офшорен център за китайската валута, а данните показват силен ръст на валутните сделки в юани през последните години.
Но търговска употреба и резервно доверие не са едно и също.
Можеш да приемеш юани, за да търгуваш с Китай. Това не означава автоматично, че искаш голяма част от националните си резерви да бъдат в юани.
Тук е разликата между амбиция и статут.
Юанът има мащаб зад себе си. Но още няма достатъчно свобода зад себе си.
А резервната валута не е само икономически инструмент. Тя е обещание, че парите ти няма да бъдат заключени в политическа стая без прозорец.
Средносрочната картина: по-малко абсолютен долар, но не свят без долар
В следващите няколко години най-вероятният сценарий не е срив на долара. По-вероятно е бавно разместване. Доларът ще остане първи, но светът ще продължи да търси начини да намали зависимостта си от него. Не защото има готов заместител, а защото прекалената зависимост от една валута вече се усеща като геополитически риск.
Еврото може да спечели малко повече пространство, особено ако Европа успее да действа по-решително. Но без по-дълбоки капиталови пазари и по-единна финансова политика, то трудно ще направи голям скок.
Юанът ще расте в регионалната търговия и в двустранните разплащания, но ще остане ограничен като резервна валута, докато Китай не реши фундаменталния въпрос: повече международно доверие или повече вътрешен контрол.
Дългосрочната картина: многовалутен свят, не бездоларов свят
В дългосрочен план картината е още по-интересна.
Светът вероятно няма да стане бездоларов. Това е прекалено опростена представа. По-вероятно е да стане по-многовалутен.
Доларът ще продължи да бъде първи, но може постепенно да загуби част от абсолютната си доминация. Еврото може да се утвърди като по-силен втори център, ако Европа се превърне от голям пазар в истински геоикономически субект. Юанът може да стане много по-важен в Азия и в търговията с държави, близки до Китай, но едва ли ще се превърне в пълноценен конкурент на долара без по-голяма финансова отвореност.
Затова трите големи валути всъщност представят три различни модела на власт.
Доларът е власт чрез ликвидност.
Еврото е власт чрез стабилност.
Юанът е власт чрез мащаб и контрол.
И в тази тройка се вижда много повече от валутна статистика. Вижда се световният ред.
Америка казва: имам най-дълбокия пазар и най-използваната финансова инфраструктура.
Европа казва: имам стабилност, институции и доверие, но още търся политическа завършеност.
Китай казва: имам мащаб, производство и амбиция, но не съм готов да пусна напълно контрола.
Това е големият сблъсък зад резервните валути.
Резервната валута е вот на доверие
Не става дума само кой колко пари има. Става дума кой може да убеди света, че неговите пари са сигурни, достъпни и полезни в момент на криза.
Защото резервната валута е най-тихата форма на власт. Тя не марширува по улиците. Не държи речи. Не вдига знамена. Тя просто стои в балансите на централните банки.
И оттам казва кой още има доверие в света.
Днес този свят все още е доларов. Но вече не е толкова еднозначно доларов, колкото беше преди. Еврото стои като стабилен втори стълб. Юанът расте като амбиция, но остава ограничен от собствената си система. А по-малките резервни валути — швейцарският франк, японската йена, британската лира, канадският и австралийският долар — допълват картината, без да я водят.
Бъдещето вероятно няма да бъде свят без долар. Ще бъде свят, в който доларът остава първи, но вече не е сам на сцената.
А може би точно това е най-важната промяна — не падането на империята, а появата на повече сенки около трона.
Източници
Международен валутен фонд — COFER, Currency Composition of Official Foreign Exchange Reserves.
Bank for International Settlements — Triennial Central Bank Survey 2025.
European Central Bank — The international role of the euro, 2026.